Archiv
Kommt das Steuergeschenk für Immobilientransaktionen in 2015?
Kurz vor den Wahlen hat sich die konservative Regierung in Madrid dazu entschlossen, nach jahrelanger Enthaltsamkeit und steigender Steuern, das Rad herumzureißen. Die Steuerlast soll nun endlich wieder fallen. Für Residente aus einem Land der EU bedeutet dies, dass ab 2015 nur noch 20% anstatt von 24,75 % Steuern auf laufende Einkommen zahlbar werden sollen. Die gleiche Steuer, nämlich 20% anstatt von jetzt 21%, fällt beim Verkauf einer Liegenschaft auf den Gewinn an.
Weitere Erleichterungen werden für 2016 in Aussicht gestellt. Dann sollen die oben genannten Steuern auf 19% fallen.
Ein richtiger Quantensprung ist jedoch der Teil des Gesetzesentwurfes, mit dem Bürgern aus der EU oder dem Europäischen Wirtschaftsraum die Möglichkeit der Reinvestition in Spanien eingeräumt wird. Nach der siebten Zusatzanordnung des Gesetzentwurfs sollen nunmehr Nicht – Residente das Recht haben, unter bestimmten Voraussetzungen eine vollkommene Steuerbefreiung bei dem Verkauf ihrer Liegenschaft in Spanien dann zu erlangen, wenn der Verkaufserlös wieder in eine in Spanien belege Wohnimmobilie reinvestiert wird. Dieses Privileg stand bis dato nur in Spanien residenten Personen zu.
Der Entwurf der Modifizierung der spanischen Steuervorschriften sieht auf den ersten Blick natürlich sehr gut aus. Die Regierung ist des Lobes voll und klopft sich siegessicher auf die eigene Brust. Aber Politiker wären nicht Politiker wenn sie uns nur die halbe Wahrheit über die Medien preis geben würden.
Was oft bei den Lobeshymnen unterdrückt wird ist der Umstand, dass die Steuergeschenke durch die Abschaffung von Privilegien gegenfinanziert werden.
Bei Immobilientransaktionen sowohl von Residenten als auch von Nicht – Residenten ist dies konkret die Abschaffung des Inflationsausgleichs. Über diesen wurden beim Verkauf einer Immobilie der einstige Erwerbspreis und die Erwerbskosten der Inflation bis zum Zeitpunkt der Veräußerung der Immobilie angepasst. Besonders gravierende Auswirkungen wird dies auf Erwerbsvorgänge vor 1984 haben. Hier genießen Eigentümer zur Zeit noch einen gesonderten Inflationsausgleich von 11,11% pro Jahr. Somit waren die Verkaufsgewinne, zumindest bis 2006, faktisch steuerfrei.
Nunmehr soll genau dieser Inflationsausgleich gestrichen werden. Wie gesagt wird dies diejenigen hart treffen, die Liegenschaften schon seit Jahrzehnten halten, den genau diese Verkäufer partizipierten besonders stark vom Inflationsausgleich.
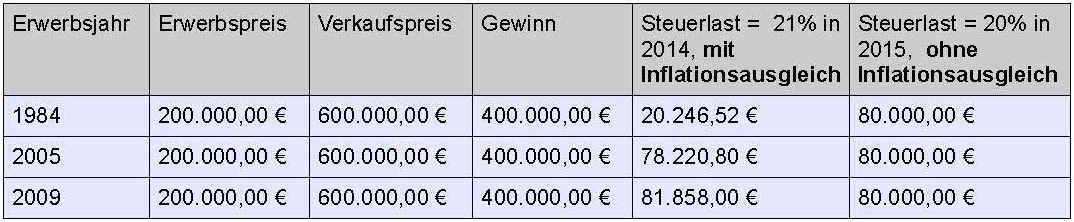
Was bedeutet das genau in der Praxis? Mit einem einfachen Rechenbeispiel kommt man schnell hinter den „Steuertrick“ der Regierung.
Hierzu nehme ich an, dass eine Immobilie mit einem Kaufwert von 200.000 EUR einmal in 1984 dann im Jahr 2005 und zu guter Letzt im Jahr 2009 erworben wurde. Die Immobilie wird einmal im Jahr 2014 und dann im Jahr 2015 für 600.000 EUR (nach Kosten) verkauft. Womit jeweils ein Gewinn vor Steuern von 400.000 EUR erwirtschaftet wird.
(C) Matthias Jahnel – http://www.lexjahnel.de
Das Ergebnis ist eindeutig. Wer spät verkauft zahlt drauf. Wer also vor langer Zeit ein Haus oder eine Wohnung zum Beispiel auf Mallorca oder Ibiza erworben hat und sich nun mit dem Verkauf der Immobilie beschäftigt sollte versuchen noch dieses Jahr zu veräussern. Vielleicht auch indem er oder sie den Verkaufspreis senkt. Soweit die hören Steuern ab nächstes Jahr nicht gezahlt werden sollen, würde die Rettung nur im Kauf einer neuen Liegenschaft in Spanien bestehen. Wobei dies natürlich auch wieder (Kauf-) Steuern verursacht.
Matthias Jahnel, LL.M. · Rechtsanwalt & Abogado
C/Can Arboç, n° 1 – bajos · 07002 Palma de Mallorca
Email: info@lexjahnel.com · Web: http://www.lexjahnel.de
01.01.2013 – Steuern beim Kauf von Neubauimmobilien gestiegen & neue Grunderwerbssteuern auf den Balearen
Wie bereits angekündigt haben die Balearen ab dem 01.01.2013 verschiedene Steuerarten erhöht bzw. eingeführt. In Sachen Immobilienerwerb wurden die Grunderwerbssteuern und Stempelsteuern beträchtlich angehoben. Der reduzierte Satz von 7% GeSt für Immobilien bis 300.000,00 EUR wurde abgeschafft. Die stufenweise Anhebung der Steuern je nach Wert der Immobilien wurde neu geordnet. Im Schnitt erhöhten sich damit die Steuern beim Kauf einer gebrauchten Immobilie im Wert von 500.000,00 EUR von 37.000,00 EUR im Jahr 2012 auf nunmehr 41.000,00 EUR. Bei Immobilien im Wert von 1.000.000,00 EUR stiegen die Steuerkosten von 85.000,00 EUR auf nunmehr 90.000,00 EUR. Dies ist ein Zuwachs von 11,1% bzw 10,6%.
Auch der Erwerb von Parkplätzen verteuerte sich erheblich. Einzelheiten siehe unten.
In Sachen Stempelsteuer (Hypothekensteuern) gab es einen Anstieg von immerhin 20%.
Die Balearen haben die Vermögenssteuer wieder eingeführt. Es existiert ein Freibetrag von 700.000,00 EUR.
Bei Neubauten haben sich die Steuern mehr als verdoppelt. Der super reduzierte Mehrwertsteuersatz von 4% für den Erwerb von Neubauimmobilien wurde durch den reduzierten Satz von 10% ersetzt. Daneben ist 1,2% Stempelsteuer ab dem 01.01.2013 zahlbar. Damit erhöhen sich die Steuern beim Kauf eines Neubaus von einem Bauträger im Wert von 500.000,00 EUR von 25.000,00 EUR im Jahr 2012 auf nunmehr 56.000,00 EUR. Bei Immobilien im Wert von 1.000.000,00 EUR stiegen die Steuerkosten von 50.000,00 EUR auf nunmehr 112.000,00 EUR. Dies ist ein Zuwachs bei den Kosten von satten 124%!
Die Steuersätze in Immobiliensachen gliedern sich nunmehr wie folgt:
Grunderwerbssteuer (GeSt) ab 01.01.2013 auf den Balearen:
Immobilien bis 400.000,00 EUR = 8% GeSt
Immobilien von 400.000,01 EUR bis 600.000,00 EUR = 9% GeSt
Immobilien von 600.000,01 EUR = 10% GeSt
Parkplätze / Garagen / Stellplätze bis 30.000,00 EUR = 8% GeSt
Parkplätze / Garagen / Stellplätze ab 30.000,01 EUR = 9% GeSt
Stempelsteuer ab 01.01.2013:
Die Stempelsteuer stieg von 1% in 2012 auf nunmehr 1,2% ab dem 01.01.2013.
Mehrwertsteuer ab 01.01.2013:
Neubauten pauschal: 10% MwSt (IVA) + 1,2% Stempelsteuer
Grundstücke pauschal: 21% MwSt (IVA) + 1,2% Stempelsteuer
Matthias Jahnel, LL.M. · Rechtsanwalt & Abogado
C/Can Arboç, n° 1 – bajos · 07002 Palma de Mallorca
Email: info@lexjahnel.com · Web: http://www.lexjahnel.de
Neues aus Spanien zum Jahresende
Liebe Leser, zunächst wünsche ich Ihnen ein gesundes und hoffentlich erfolgreiches Jahr 2013.
Gegenstand meines heutigen Eintrages ist das wohl letzte Gesetz in Steuersachen im Jahr 2012. Es wurde am Freitag, den 28.12.2012 veröffentlicht. Das Gesetz trat sofort in Kraft. Auch für meine nicht-residenten Leser gibt es Änderungen für das Jahr 2013.
Vermögenssteuer: Die Vermögenssteuer läuft nicht wie versprochen am 31.12.2012 aus. Sie wurde nunmehr bis zum 31.12.2013 verlängert. Personen mit einem Vermögen über 700.000 EUR in Spanien müssen also auch im Jahre 2014 an die Abgabe ihrer Vermögenssteuererklärung für 2013 denken.
Ab dem 01.01.2014 soll es dann wieder eine 100% Bonifikation geben. Bleibt es dabei, ist ab 2014 Schluss mit der doppelten Abzocke.
Sondersteuer auf Lottogewinne: Sollten Sie in Spanien im Lotto gewinnen, verdient der Staat jetzt mit. Auch nicht residente Spieler werden ab dem 01.01.2013 mit einer Sondersteuer belegt. Diese beträgt ab sofort 20% des ausgeschütteten Gewinns. Sollten Sie planen sich mit dem Gewinn ohne Steuern zu zahlen auf und davon zu machen, werden Sie keinen Erfolg haben. Ihnen sei gesagt, dass das Lotterieunternehmen die Verpflichtung hat, 20% des Zahlbetrages einzuhalten und an das Finanzamt abzuführen.
Sondersteuer auf’s Festgeld:Ja, Sie lesen richtig! Spanien besteuert nunmehr die sukulenten Festgeldanlagen der heimischen Banken und Sparkassen.
Wer ist davon betroffen? – Nur Banken und Sparkassen mit Sitz oder Niederlassung in Spanien (sicher arbeiten die Rechtsabteilungen bereits an den AGB’s um die Steuer an den Kunden in irgendeiner Form weiterzureichen).
Wie hoch ist die Steuer? – Zur Zeit: 0%. Aber wir wissen alle, dass aus der Null ganz schnell etwas anderes werden kann. Das Gesetz sieht die Modifikation des Steuersatzes über eine simple Einfügung in den zukünftigen Haushaltsplan (Presupuestos Generales del Estado) bereits vor.
Warum wird die Steuer eingeführt? – Abgesehen von dem offensichtlichen Zwecke der Steuereinnahme, hat sich die Zentralregierung zu diesem Schritt entschlossen da bereits einzelne Autonomien diese Steuer praktisch im Alleingang eingeführt hatten. Spanien befürchtete ein Zerfallen des „homogenen Bankensektors“. Es führte jetzt die Steuer auf zentralstaatlicher Ebene ein. Da der gleiche Sachverhalt nicht zweifach besteuert werden kann haben die Autonomien die Steuerhoheit hier verloren. Klagen laufen bereits.
Kein Grundbucheintrag ohne PLUSVALIA: Ab sofort ist Voraussetzung für die Eintragung des Rechtsübergangs in Immobilientransaktionen im Grundbuch (Kauf, Schenkung, Kapitalerhöhung, Erbschaft, etc) die Vorlage des Nachweises die PLUSVALIA (gemeindliche Wertzuwachssteuer) beantragt zu haben. Dies erfolgt unter Vorlage des Titels bei den Gemeindekassen. Hiermit soll offensichtlich den pleite gegangenen Gemeinden eine verbesserte Möglichkeit geschaffen werden, diese Steuer nach dem Rechtsübergang der Immobilie alsbald einzuholen.
Freistellung von der 3% Sondersteuer im Falle von nicht-residenten Gesellschaften mit Immobilienvermögen in Spanien: Halten Sie Ihr Immobilienvermögen in Spanien in einer ausländischen Gesellschaft oder Holdingstruktur so wissen Sie, dass jährlich bis Ende Januar eine Erklärung gegenüber dem Finanzamt abzugeben ist, in der neben den gehaltenen Immobilien, deren Wert, die Identität der haltenden Gesellschaft, und auch die der Gesellschafter bekannt gemacht werden muss. War die ausländische Gesellschaft oder einer der Gesellschafter nicht nachweislich in einem Land ansässig, mit dem Spanien ein DBA mit Informationsabgleichsklausel unterhielt, oder war die Gesellschaft oder einer der Gesellschafter in einem Steuerparadies ansässig, wurde eine Sondersteuer von 3% des Katasterwertes der Immobilie/n pro Jahr fällig. Stichtag war der 31.12 eines jeden Jahres.
Nunmehr ist diese Steuer nur noch für solche ausländischen Gesellschaften mit Immobilieneigentum in Spanien zu zahlen, die ihren Sitz in Ländern haben, die durch Spanien als Steuerparadies klassifiziert sind.
Diese Neuerung stellt eine erhebliche Erleichterung von ausländischen Immobilieninvestitionen dar. Ab sofort können ausländische Gesellschaften in Spanien problemlos Immobilien erwerben ohne zusätzlich jedes Jahr bürokratische Hürden nehmen zu müssen. Mitunter musste die 3% Steuer nur deswegen gezahlt werden weil ein Gesellschafter der Investmentgesellschaft nicht seinen Wohnsitz dort hatte wo es Spanien genehm war. Da das Gesetz zum 28.12.2012 in Kraft trat, ist die Steuer ab sofort für alle Gesellschaften aus nicht klassifizierte Steuerparadiesen hinfällig. Ob eine jährliche Vergleichmitteilung zum Sitz der Gesellschaft zu machen ist bleibt abzuwarten. Eine bessere Einladung mit der eigenen Gesellschaft aus dem Heimatland in Spanien zu investieren gibt es kaum.
Matthias Jahnel, LL.M. · Rechtsanwalt & Abogado
C/Can Arboç, n° 1 – bajos · 07002 Palma de Mallorca
Email: info@lexjahnel.com · Web: http://www.lexjahnel.de
Barzahlungsverbot und Steuererhöhungen in Spanien und auf den Balearen
Wenn Sie bereits genug von Steuererhöhungen, Änderungen, Anpassungen, etc haben sollten Sie jetzt nicht weiter lesen.
Alle anderen Interessierten muss ich leider auf erfolgte Steueränderungen in Spanien und die geplanten Steuererhöhungen auf den Balearen hinweisen. Sollten Sie in Spanien generell investiert haben oder dies planen ist es ratsam nachfolgende Steueränderungen zu kennen und im Auge zu behalten. Wie immer beschränke ich mich auf die Themen die nichtresidente Investoren unmittelbar betreffen.
Am 30.10.2012 überraschte uns das spanische Parlament mit einem so gut wie nicht diskutierten und zum 31.10.2012 in Kraft getretenen neuen Gesetz zum „Kampf gegen den Steuerbetrug“. Dieses Gesetz hat es auch für Ausländer in sich:
- Barzahlungen in denen mindestens ein Gewerbetreibender involviert ist und die 2.500,00 EUR im Falle von Residenten und 15.000,00 EUR im Falle von Nichtresidenten übersteigen, werden penalisiert. Das Limit bezieht sich stets auf eine Leistung oder Warenlieferung. Somit sind auch die Anzahlungen Teil der festgelegten Höchsgrenze pro Rechtsgeschäft. Sollten Sie also Rechnungen in dieser Höhe in Zukunft zahlen, oder dem Finanzamt später nachweisen wollen, dass Sie vorgelegte Rechnungen auf diese Art und weise gezahlt haben, um z.B. die Steuerlast beim Verkauf der Immobilie zu drücken, könnten Sie mit einem Bußgeld in Höhe von 25% des in bar gezahlten Betrages belegt werden. Das Finanzamt kann sowohl vom Gewerbetreibenden als auch vom Zahlenden das Bußgeld einfordern. Barzahlungen in ein Konto einer Kreditanstalt sind zurzeit noch nicht betroffen. Befreien kann man sich vom drohenden Bußgeld wenn man innerhalb von drei Monaten nach der Zahlung Selbstanzeige beim Finanzamt stellt. Die Verpflichtung zur Meldung von Barzahlungen besteht unter anderem bei Behörden oder auch durch den Notar sollten dieser von Barzahlungen Kenntnis erlangen.
- Denken Sie daran sich in Spanien niederzulassen? Dann müssen Sie wissen, dass das spanische Finanzamt ab sofort von Ihnen verlangen wird Ihre weltweiten Vermögensverhältnisse offen zu legen. Dazu zählen unter anderem Bankkonten in denen Sie Inhaber sind oder über die Sie eine Vollmacht haben (die der Kinder), Anteile und Mitgliedschaften an Gesellschaften, Versicherungen, Aktien, etc.. Das „Vergessen“ oder Auslassen von Daten wird mit einer Sanktion von mindestens 5.000,00 EUR pro Information oder mindestens 10.000,00 EUR für mehrere Datensätze verhängt. Sollte das Finanzamt darüber hinaus auch davon ausgehen, dass hier Einkommen nicht ordnungsgemäß erklärt wurden, droht eine Nachversteuerung von bis zu 52% nebst 150% Bußgeld auf den Steuerbetrag.
- Sollten Sie neu bauen, oder ihre neue Villa bauen lassen oder diese umbauen oder umbauen lassen, müssen Sie wissen, dass ab sofort alle Subunternehmer und auch Ihr Generalauftragnehmer keine Mehrwertsteuer mehr berechnen wird. Die Pflicht zur Abführung der Mehrwertsteuer obliegt nunmehr dem Bauträger, also Ihnen. Mit dieser Maßnahme soll dem weit verbreiteten Mehrwertsteuerbetrug, in dem der Bauträger die berechnete Mehrwertsteuer erstattet bekommt diese aber vom Rechnungssteller nie abgeführt wurde, ausgeschlossen oder zumindest bekämpft werden. Ein Vorteil für Sie besteht zumindest darin, dass die abzuführende Mehrwertsteuer sofort gegen den Erstattungsbetrag verrechnet werden kann. Letzteres setzt voraus, dass Sie am Mehrwertsteuerverfahren teilnehmen, z.B., über die Zwischenschaltung einer S.L. (spanische GmbH). Dann entfiele ab sofort auch die Zwischenfinanzierung der Mehrwertsteuer. In anderen speziell geregelten Fällen kann die Mehrwertsteuererstattung nur dann erfolgreich durchgeführt werden, wenn der Antragsteller die tatsächliche Abführung der Steuer vorher nachgewiesen hat.
- Auch bei Immobiliengesellschaften gibt es erhebliche Neuerungen. Wegen einer Änderung des spanischen Wertpapiergesetzes ist es ab sofort nicht mehr möglich, bis zu 50% der Gesellschaftsanteile pauschal steuerfrei zu veräußern. Das heißt, die Gesellschaft mit einem nur aus Immobilien bestehenden Vermögen ohne real existierende Aktivität kann nun nicht mehr steuerfrei übertragen werden. Ausnahmen bestehen nur, wenn durch die Parteien nachgewiesen werden kann, dass die Übertragung nicht zur Steuerverkürzung diente und/oder wenn das Vermögen der Gesellschaft Teil der Aktivität der S.L. ist. Die steuerfreie Übertragung soll also nur noch dann möglich sein, wenn die Gesellschaft nachweislich einer Aktivität nachgegangen ist und nicht nur rein vermögenshaltend war. Werden Gesellschaftsanteile bei Patrimonialgesellschaften übertragen fällt ab sofort Grunderwerbssteuer oder Mehrwertsteuer, sollte die Übertragung durch einen Gewerbetreibenden erfolgen, an. Gleiches gilt wenn die Mehrheit der Stimmanteile einer Gesellschaft durch eine Kapitalerhöhung erlangt werden.
Änderungen auf den Balearen in Sicht
Weiteres Übel droht nun ebenso durch das Balearenparlament. Trotz erheblicher Sparanstrengungen und Touristenfluten im Jahre 2012 haben es die Balearen nicht geschafft, sich aus dem Würgegriff der Verschuldung zu befreien. Letzte Woche präsentierte nun das Parlament in Palma de Mallorca neue Vorschläge zu einer umfassenden Fiskalreform. Allein die Vorschläge haben es in sich und sollten weiter beobachtet werden.
- Ab sofort, also für das Jahr 2012, möchten die Balearen die Vermögenssteuer erheben. Damit dürfte auch das letzte Wahlversprechen des neuen balearischen Ministerpräsidenten Ramon Bauzá gebrochen worden sein. Er sagte im Wahlkampf zu, die Balearenbevölkerung von dieser Steuer zu verschonen. Die Vermögenssteuer soll anfänglich nur für die Jahre 2012 und 2013 erhoben (zahlbar 2013 und 2014) werden. Freibeträge stehen noch nicht fest, dürften sich aber an den staatlich verordneten in Höhe von 700.000,00 EUR Vermögen und 300.000,00 EUR für den Erstwohnsitz orientieren. Der Steuersatz dürfte bei 0,2%-2,5% liegen.
- Auch in Sachen Übertragungssteuern bei Grunderwerb scheint es wieder nach oben zu gehen. Diese Steuer wurde erst im April 2012, mit Wirkung zum 01. Mai 2012, verändert. Nun droht, dass der Einstiegssteuersatz von 7% bei Immobilien bis 300.000,00 EUR auf 8% steigen soll. Auch wird die Erhöhung des Höchstsatzes von derzeit 10% ab 2013 in Erwägung gezogen.
- Ebenso wird einen Erhöhung der Stempelsteuer beraten. Diese Steuer fällt bei verschiedenen Rechtsgeschäften an. Hierzu zählen Hypotheken, die Liquidation von Gesellschaften, Neubauerklärungen, die Schaffung von horizontalem Eigentum, oder Immobilienkäufen unter Anwendung der Mehrwertsteuer z.B. bei Neubauten oder dem Kauf von bebaubaren Grundstücken. Die Stempelsteuer soll von derzeit 1% auf 1,2% steigen.
- Die Balearen möchten darüber hinaus eine Umweltsteuer einführen, die auch nichtresidente Investoren direkt betreffen wird. So sollen ab 2013 wegen der „negativen Beeinflussung der Umwelt“ besteuert werden:
- alle Verpackungen für Getränke
- die Nutzung von Mietfahrzeugen
- große Einkaufsflächen und Einkaufscenter
- das Abwasser der Haushalte gemäß des tatsächlichen Verbrauchs. Derzeit wird das Abwasser pauschal, also verbrauchsunabhängig, besteuert.
Matthias Jahnel, LL.M. · Rechtsanwalt & Abogado
C/Can Arboç, n° 1 – bajos · 07002 Palma de Mallorca
Email: info@lexjahnel.com · Web: http://www.lexjahnel.de
Neues Vertragsverletzungsverfahren der EU gegen Spanien eingeleitet
Spanien braucht Geld. Darum versucht das Land zur Zeit alles, um Steuereinnahme zu erhöhen. Gerne greift es dabei auf die Vorschläge der EU zurück. Schöner Nebeneffekt für spanische Politiker ist dabei auch, dass sich die Wut der Bevölkerung auf die Herren in Brüssel lenken lässt. Nun droht ausgerechnet von dort neues Ungemach. Die EU warnte Spanien unlängst vor einem Vertragsverletzungsverfahren, sollte es eine bestimmte Steuerpraxis nicht ändern. Hierbei geht es wieder einmal um die Ungleichbehandlung von Residenten und Nichtresidenten in Sachen Besteuerung. Kein neues Thema für Spanien.
Doch worum handelt es sich genau? Kauft ein Residenter in Spanien eine Immobilie und macht diese zu seinem Erstwohnsitz, kann er oder sie unter bestimmten Bedingungen beim Verkauf mit Gewinn eine Steuerbefreiung erlangen. Dies immer dann, wenn der Verkaufserlös in einen neuen Hauptwohnsitz in Spanien re-investiert wird. Von dieser Steuerbefreiung kann ein Nichtresidenter keinen Gebrauch machen. Er ist hiervon kategorisch ausgeschlossen. Das heißt im Klartext, dass der nichtresidente Immobilieninvestor voll besteuert wird, auch wenn er den Verkaufserlös umgehend in eine neue Spanienimmobilie steckt.
Diese Ungleichbehandlung liegt nun der EU Kommission auf dem Tisch. Spanien wurde aufgefordert Stellung zu dieser Praxis zu nehmen.
Das gleiche Schicksal ereilte Spanien bereits mit der Ungleichbehandlung von Nichtresidenten in bezug auf die Steuersätze beim Verkauf von Immobilien und auch bei der Besteuerung in Erbschaftssachen. Das Thema Steuersätze beim Verkauf, bis 2006 wurden Nichtresidente mit 35% und Residente mit 15% besteuert, wurden bereits gelöst. Spanien ruderte seinerzeit zurück und legte einen einheitlichen Steuersatz für alle Investoren fest. Heute und nach vielen Gesetzesmodifikationen zahlen Nichtresidente sogar weniger Steuern beim Verkauf als Residente. Diese Entwicklung hatte übrigens zur Folge, dass durch EU Bürger massenhaft Verfahren gegen den spanischen Fiskus eingeleitet wurden, um die noch nicht verjährten und überhöht gezahlten Steuern vom spanischen Staat zurück zu erlangen.
In Sachen Erbschaftssteuern steht ebenso fest, dass Spanien im Streit mit der EU unterliegen wird. Auch hier sitzen Anwälte bereits in den Startlöchern um wohl zigtausend Verfahren auf Rückerstattung gegen Spanien loszutreten.
Stellt sich nach den langwierigen Verfahren letztendlich heraus, dass die spanische Steuergesetzgebung auch bei der Steuerbefreiung für Immobilienreinvestitionen nicht EU konform ist, könnte dies teuer werden.
Zur Zeit verteitigt sich Spanien in dem es vorgibt, dass die Steuerbefreiung nur für den Hauptwohnsitz gilt. Dieser, so das Argument, würde aber bei Ausländern gerade nicht in Spanien liegen. Hier handele es sich lediglich um Ferienwohnungen, also um Zweitwohnsitze. Auch Spanier können für Zweitwohnsitze die Steuerbefreiung nicht erlangen. Damit läge eine Ungleichbehandlung nicht vor. Leider wird hierbei vergessen, dass es innerhalb der EU und zwischen den Staaten keine Erst- und Zweitwohnsitzregelung gibt. Diese existieren nur innerhalb der Mitgliedsstaaten selbst. (Man kann einen Erst- und Zweitwohnsitz in Deutschland oder Spanien haben. Es ist jedoch nicht möglich den Erstwohnsitz in Deutschland und den Zweitwohnsitz in Spanien zu erklären. Die EU ist eben [noch] kein föderatives Gebilde.)
Sollte Spanien dazu verurteilt werden, die Ferienimmobilie eines ausländischen Investoren an Spaniens Küste wie einen Erstwohnsitz zu behandeln, kämen dann, neben der Steuerbefreiung bei Reinvestitionen, sicherlich weitere Forderungen auf Spanien nach Steuererleichterungen zu. So sind „spanische Erstwohnsitze“ auch bis zu einem erheblichen Maß steuerbefreit, wenn es um die jährliche Vermögens- und Einkommenssteuer oder um den Verkauf der Immobilie durch über 65 jährige geht. Auch hier bluten Ausländer im Verhältnis zu Inländern noch kräftig und das, meines Erachtens, vollkommen unberechtigt und EU gesetzeswidrig.
Matthias Jahnel, LL.M. · Rechtsanwalt & Abogado
C/Can Arboç, n° 1 – bajos · 07002 Palma de Mallorca
Email: info@lexjahnel.com · Web: http://www.lexjahnel.de
Matthias Jahnel, LL.M. Rechtsanwalt & Abogado


